智能网联新能源汽车产业发展“十五五”规划提出“深化新能源汽车车险改革” 专家呼吁
推动新能源车险从“政策驱动”走向“法治定型”
本报记者 陈磊
漫画/高岳
2026年9月,工业和信息化部等9部门联合印发的《智能网联新能源汽车产业发展“十五五”规划》提出,“深化新能源汽车车险改革,优化商业车险基准费率”。
接受《法治日报》记者采访的专家认为,费率形成机制的核心规则,包括基准费率的法律地位、自主定价系数的决定权限与边界等,直接分配经营自主权与消费者负担,应当由法律或者行政法规设定。
今年9月4日,国家金融监督管理总局就《中华人民共和国保险法(修订草案征求意见稿)》公开征求意见。受访专家建议,保险法修订时,可以在保险合同章增设“机动车保险”专节;同步推进修订《机动车交通事故责任强制保险条例》相关条款,把“统一的保险条款和基础保险费率”调整为“统一的责任限额+差别化的基础费率”;研究制定“商业车险条例”,把商业车险的费率形成机制、车型分级、数据共享、条款费率审批备案的实体标准,系统予以规定。
车主困惑保费浮动
北京市朝阳区的董先生在2023年10月底花费30多万元购买了一辆新能源汽车,在4S店购买了车辆保险,包括交强险和第三者责任险。在此之前,他一直驾驶燃油车。
“新能源汽车充电比较省钱,乘坐体验舒适,驾驶时提速快。”董先生说。但提速快也带来了麻烦——2024年夏天,他驾驶汽车时,一不小心追尾前方车辆。
“只是轻微剐蹭,撞坏了一个尾灯灯罩。报警后,确定了我的全责,我联系保险公司处理。”董先生回忆说。让他意外的是,他在联系保险公司购买下一年度的车辆保险时,多家公司的报价在7400元左右,还有保险公司看到出险记录后予以拒绝。他最后选择了一家保险公司,支付约7000元购买了车辆保险。
2025年以来,董先生没再发生交通事故。2025年10月,他投保时保险费为3400多元,2026年10月又降至3300多元。
“保费一会儿涨上去,一会儿降下来。”董先生对此感到困惑,他之前驾驶燃油车时,即使有过出险记录,投保时费率也相对稳定——他投保的相同保险险种,驾驶燃油车时保费最高一年3600多元。
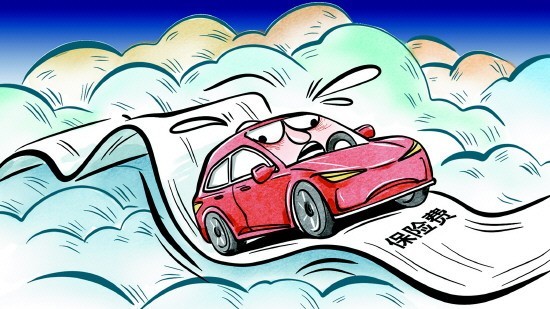
北京市民金女士对新能源汽车保险费率也同样感到困惑。她家购买新能源汽车后,2023年投保费用涨到约4400元,2024年保持不变,2025年则涨到约5000元,今年6月投保时,保险费一下子涨到7400多元。
“我家汽车2025年没有出险。4S店代销保险的业务员解释说,保险公司根据3年内的出险记录核定保险费,但也没有解释清楚今年的保费为什么这么高。”金女士回忆说。
“什么情况下保险费率上涨?什么情况下保险费率下降?没搞明白。”采访中,不少新能源汽车车主向记者提出了类似的困惑。
完善风险分担机制
针对新能源汽车车险相关问题,《智能网联新能源汽车产业发展“十五五”规划》提出“深化新能源汽车车险改革,优化商业车险基准费率”。在此之前,金融监管总局等四部门于2025年1月发布《关于深化改革加强监管促进新能源车险高质量发展的指导意见》,同样提出“深化新能源车险改革”。
对外经济贸易大学保险学院副院长、教授李政宵认为,近年来,新能源汽车保有量持续增长,车辆动力系统、智能化技术和维修模式呈现新特点。部分车型赔付成本较高、定价难度较大,对保险保障和经营管理提出了新的要求。因此,需要完善新能源车险市场化定价和风险分担机制,提高价格与风险的匹配程度,兼顾消费者保障需求与保险行业可持续经营。
“同时,新能源车险的赔付成本不仅与事故发生情况有关,也受零部件价格和维修服务体系的影响。因此,改革还需要汽车制造企业、维修机构与保险行业加强协同,推动维修技术信息共享、完善零部件供应和维修渠道,从源头降低不必要的维修成本。”李政宵说。
华东政法大学经济法学院教授孙宏涛说,“深化新能源汽车车险改革”,其背景可以从“产业之变、经营之困、制度之缺”三个层面来理解。第一,产业之变。新能源汽车已经从“小众品类”变成车险的基本盘。第二,经营之困。2025年,新能源车险虽然保费收入1900亿元,但承保仍亏损56亿元,这不是“保费定得太低”,而是“价格没有跟上风险”。“车主喊贵、险企喊亏”同时存在,说明症结不在价格水平,而在价格结构。第三,制度之缺。新能源车险的风险点——动力电池、三电系统、智能驾驶、车电分离等,超出了现行保险法和《机动车交通事故责任强制保险条例》的预设。
在孙宏涛看来,“深化新能源车险改革”的目的不是简单“把保费降下来”,而是建立“风险可识别、成本可核算、价格可回溯、消费者可选择”的市场化费率形成机制,实现车主可负担、险企可持续、产业有激励三者之间的平衡。
优化车险基准费率
受访专家均认为,优化商业车险基准费率,是深化新能源汽车车险改革的重点。
对此,孙宏涛建议,优化的方向主要是,从“一车一价”走向“一车型一价”。以低速碰撞试验结果、易损零部件价格、常见维修项目工时为基础,形成车型风险等级,并与基准保费挂钩。
“除此之外,地区事故率、维修网络密度、气候条件(直接影响电池安全)、营运与非营运,都应当体现在基准费率中。新能源汽车中网约车占比较高,如果仍按家用车费率承保,就是让家用车主补贴营运车主,既不公平,也不可持续。”孙宏涛说。
在李政宵看来,商业车险基准费率是计算车险保费的重要基础。首先需要根据车辆的风险特征、出险频率和平均赔款测算预期赔付成本,形成相应的纯风险保费,并考虑附加费用率确定基准保费。在此基础上,保险公司根据车辆的历史出险记录,通过无赔款优待系数进行调整,并结合自主定价系数等因素,按照适用费率方案确定最终保费。
一个随之而来的问题是,针对新能源汽车车险,是否需要建立专门的制度框架?
孙宏涛认为,需要建立专门的制度框架,但不必另外制定一部“新能源车险法”。比较稳妥的是“三层架构”:第一层,在保险法中增设机动车保险的特别规则,解决数据调取、智驾状态下的举证、代位求偿与产品责任的衔接;第二层,制定“商业车险条例”或者修订《机动车交通事故责任强制保险条例》,解决费率形成机制、车型分级、强制保险与差异化定价的关系;第三层,在行政法规出台之前,可以先以部门规章的形式制定“智能网联汽车保险管理规定”,解决最急迫的数据调取、智驾状态认定、产品责任衔接三件事。
在孙宏涛看来,费率形成机制的核心规则,包括基准费率的法律地位、自主定价系数的决定权限与边界、费率回溯与调整程序、车型风险分级与保费挂钩的法律效果等,这些规则直接关系到经营自主权与消费者负担,应当由法律或者行政法规设定;费率的具体测算方法、分级指标、数据接口等,属于执行性、技术性事项,可以由部门规章规定。
李政宵认为,有必要在现有制度基础上,进一步完善与智能网联新能源汽车风险特点相适应的保险保障和风险管理机制。从保险精算角度看,还需要重点关注两个层面:一是保险制度层面,明确新型风险的保险责任和保障范围,完善不同险种之间的衔接;二是精算技术层面,研究新技术对事故频率和赔付成本的影响,提高风险评估和保险定价能力。
目前,保险法处于继续修改完善阶段。孙宏涛呼吁,在路径上,这是一个难得的立法窗口,可以以此为契机,在保险法保险合同章增设“机动车保险”专节。下一步应该做的,是推动新能源车险改革从“政策驱动”走向“法治定型”。


 京公网安备 11010102004843号